


長年乗った愛車を廃車にすることになったとき、車本体の処分だけでなく「任意保険(自動車保険)の解約」も忘れてはいけない重要な手続きです。
しかし、「いつ解約の連絡をすればいいのか」「解約すると今まで積み上げてきた等級はどうなるのか」と悩む方も多いのではないでしょうか。
結論から言えば、廃車に伴う任意保険の解約は、車を手放す日を基準に行うのが鉄則です。また、解約時に「中断証明書」を発行しておけば、一般的には最大10年間、現在の等級を保存でき、将来再び車を持つ際に大きな割引を引き継ぐことができます。
本記事では、一般的な制度に基づき、廃車時の任意保険の解約タイミング、返戻金の仕組み、そして等級を守る中断証明書の取得方法について、専門用語をかみ砕いて詳しく解説します。
この記事でわかること
- 廃車時に任意保険を解約する最適なタイミングと連絡先
- 解約によって戻ってくる返戻金(解約返戻金)の基本的な計算の仕組み
- 現在の割引等級を最大10年間保存できる「中断証明書」の取得条件
- 廃車手続きから保険解約、中断証明書発行までのスムーズな流れ
廃車時の任意保険解約の基本とタイミング
なぜ廃車時に任意保険の解約が必要なのか?
車を廃車(解体・抹消登録)にすれば、それに紐づく任意保険も自動的に解約されると思われがちです。
しかし、実際には保険会社へ直接解約の申し出をしない限り、契約はそのまま継続されてしまいます。これは、月額課金のサブスクリプションサービスが、利用していなくても解約手続きをしない限り料金が発生し続けるのと同じ仕組みです。
特に口座振替やクレジットカード払いで自動更新の設定になっている場合、車が手元にないにもかかわらず保険料だけが引き落とされ続ける事態になりかねません。
したがって、廃車を決めたら必ず契約者自身で保険会社または代理店へ連絡し、解約の手続きを進める必要があります。
無駄な出費を防ぐためにも、廃車と保険の解約は常にセットで考えることが重要です。
手続きを後回しにせず、車を手放すスケジュールが決まった段階で、保険の取り扱いについても計画を立てておくことをおすすめします。
解約手続きを行う最適なタイミング
任意保険の解約日は、「車を業者に引き渡した日」または「廃車手続き(抹消登録)が完了した日」に設定するのが一般的です。ここで注意したいのは、解約日を早めすぎないことです。
例えば、業者に車を引き渡す前に保険を解約してしまうと、その期間は「無保険状態」となります。
万が一、引き渡しのために車を運転している最中に事故を起こした場合、任意保険からの補償は一切受けられません。そのため、保険の解約日は、確実に車が手元から離れた日、あるいは運転する可能性が完全にゼロになった日以降に設定することが鉄則です。
多くの保険会社では、解約の申し出をした日ではなく、事後報告であっても実際の「車の引き渡し日」に遡って解約日を指定できるケースが一般的です。焦って解約を急ぐよりも、安全に車を引き渡すことを最優先に考えてください。
自賠責保険の解約とは別物である点に注意
自動車に関する保険には、加入が義務付けられている「自賠責保険(強制保険)」と、任意で加入する「任意保険」の2種類があります。
廃車手続きを行う際、これら2つの保険はそれぞれ別々に解約手続きを行わなければなりません。任意保険の解約を保険会社に申し出たからといって、自賠責保険も自動的に解約されるわけではないため注意が必要です。
自賠責保険の解約と還付は、任意保険とは窓口も条件も必要書類も異なります。本記事では任意保険に絞って解説します。
自賠責保険の還付金に関する詳しい仕組みや手続き方法については、別の記事で解説していますので、そちらも合わせて確認して手続きの漏れを防ぎましょう。
参考: 「廃車でもらえるお金の総まとめ」
任意保険の解約手続きと返戻金(解約返戻金)の仕組み
契約中の保険会社または代理店への連絡方法
任意保険の解約手続きは、加入している保険のタイプによって連絡先が異なります。
インターネットや電話で直接契約する「ダイレクト型(ネット型)」の場合は、契約者本人が保険会社のカスタマーセンターへ電話をかけるか、マイページから手続きを行います。
一方、車の販売店や専業の保険代理店を通じて契約した「代理店型」の場合は、担当の代理店に直接連絡をするのが基本です。連絡をする際は、手元に「保険証券」を用意しておくと、証券番号や契約内容の確認がスムーズに進みます。
もし引っ越しなどで証券を紛失している場合でも焦る必要はありません。契約者の氏名、生年月日、登録番号(ナンバープレートの情報)などを伝えれば、窓口で契約状況を照会可能なことがほとんどです。
解約時に戻ってくる「返戻金」の計算方法
任意保険を契約期間の途中で解約した場合、すでに支払っている保険料のうち、残りの期間に相当する金額が「解約返戻金」として戻ってくることがあります。この返戻金の計算方法は、保険料の支払い方法(年払いか月払いか)によって大きく異なります。
年払い(一括払い)で契約している場合、一般的には「短期率」と呼ばれる保険会社独自の計算係数を用いて返戻金が算出されます。単純な月割り計算(残りの月数分をそのまま均等に返す)ではなく、短期率が適用されるため、直感的な予想よりも返戻金が少なくなる傾向があります。
一方、月払いの場合は、解約日以降の保険料の引き落としがストップする仕組みであり、まとまった返戻金が発生しないケースが一般的です。支払い方法による違いをあらかじめ理解しておきましょう。
返戻金を受け取るための注意点
解約返戻金を受け取る上で最も重要なのは、解約の申し出を先延ばしにしないことです。返戻金の計算基準となるのは、あくまで「解約日」です。
車を手放してから数ヶ月後に解約の連絡をした場合、保険会社によっては申し出た日を基準に計算されてしまい、本来受け取れたはずの返戻金が目減りしてしまうリスクがあります。
また、解約手続きの際には、返戻金を振り込んでもらうための銀行口座情報を伝える必要があります。契約者本人名義の口座であることが原則となるため、あらかじめ通帳やキャッシュカードを手元に準備しておくと手続きが円滑に進みます。
正確な返戻金の金額については、契約状況や解約のタイミングによって細かく変動するため、解約の連絡時に窓口の担当者へ直接確認するのが最も確実な方法です。
廃車のお悩みは専門業者へご相談ください
任意保険の解約手続きを進めるには、まず確実な廃車手続き(抹消登録)を終わらせることが前提となります。車の処分や手続きでお困りの場合は、困った車買取り専門®船橋店へお気軽にご相談ください。専門スタッフがスムーズな廃車をサポートいたします。
- 無料オンライン査定はこちら
- お電話でのご相談: 0120-957-956
- LINEでのご相談・査定はこちら
等級を守る「中断証明書」とは?保存条件とメリット
中断証明書が果たす役割と最大のメリット
任意保険の解約において、返戻金以上に重要となるのが「中断証明書」の取得です。
自動車保険には、無事故の期間が長くなるほど保険料が安くなる「ノンフリート等級制度」があります。
通常、保険をただ解約してしまうと、長年かけて育てたこの等級もリセットされてしまいます。
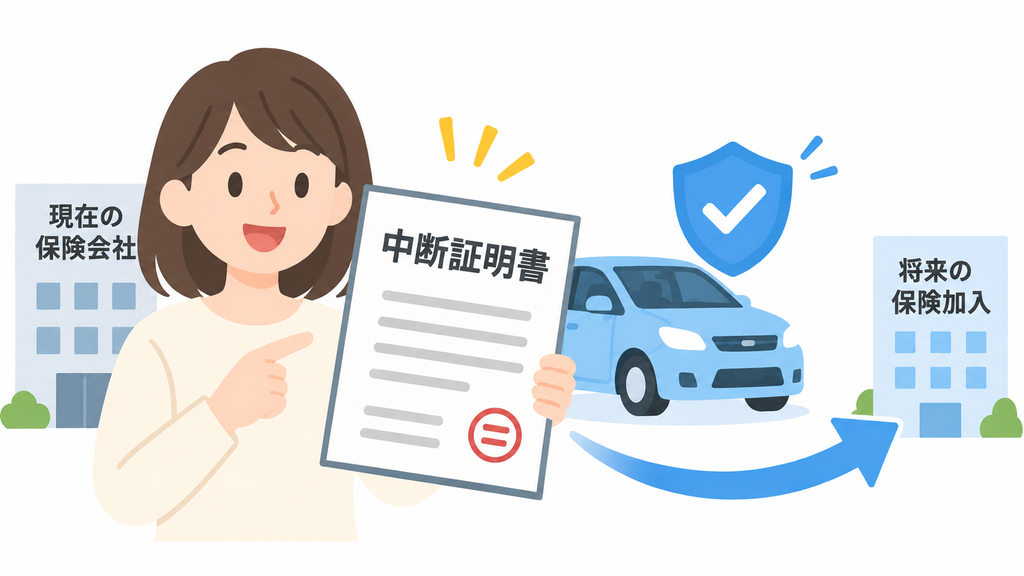
しかし、解約時に中断証明書を発行しておけば、現在の等級をそのまま最大10年間保存することが可能です。
例えば、現在20等級(最大割引)の方が車を手放す際、中断証明書を取得しておけば、5年後に再び車を購入したときにも20等級の割引を引き継いで保険を再開できます。
将来少しでも車に乗る可能性があるなら、必ず取得しておくべき重要な書類です。
中断証明書を発行できる一般的な条件
中断証明書は、保険を解約すれば誰でも無条件に発行できるわけではありません。一般的な制度では、発行にはいくつかの条件を満たす必要があります。
まず大前提として、解約する時点での等級が「7等級以上」であることが求められます。1〜6等級の場合は、そもそも保存するメリットがない、あるいは保存が認められないため発行できません。
次に、車を手放す正当な理由が必要です。
- 廃車(一時抹消登録・永久抹消登録)
- 他者への譲渡
- 車検切れ
- 海外への渡航
などが該当します。単に「しばらく乗らないから」という理由だけでは、車が手元にあり車検も残っている状態だと発行を断られるケースがほとんどです。
廃車を理由とする場合は、運輸支局での抹消登録が完了していることを公的な書類で証明する必要があります。そのため、手続きを依頼した業者から確実に書類を受け取ることが不可欠となります。
家族への等級引き継ぎにも活用可能
中断証明書の優れた点は、将来自分が車に乗る時だけでなく、家族が新たに車を購入する際にも活用できることです。一般的に、中断証明書を利用して等級を引き継げるのは、「記名被保険者(主な運転者)本人」のほか、「その配偶者」や「同居の親族」とされています。
例えば、高齢になって免許を返納し車を廃車にする際、中断証明書を取得しておけば、将来同居している孫が免許を取って車を買ったときに、その高い等級(割引)を譲ることができます。
これにより、若い世代の非常に高額な初期保険料を大幅に抑えることが可能です。
等級の引き継ぎに関する専門的なルールや条件については、保険会社ごとに細かな規定があるため、事前に確認しておくことをおすすめします。
中断証明書の発行手続きと再開時の注意点
発行に必要な書類一覧
中断証明書を発行するためには、保険会社に対して所定の書類を提出する必要があります。一般的に必要となるのは、保険会社から送られてくる「中断証明書発行依頼書」と、車を手放したこと(廃車にしたこと)を客観的に証明する公的な書類です。
廃車を証明する書類としては、普通車であれば「登録識別情報等通知書(一時抹消登録証明書)」や「登録事項等証明書」、軽自動車であれば「自動車検査証返納証明書」などが該当します。
これらの書類は、廃車手続きを依頼した業者から手続き完了後に郵送されてくるのが一般的です。
書類が手元に届き次第、コピーをとって保険会社へ提出する流れとなります。手元にどのような書類が届くのか、事前に業者へ確認しておくと安心です。
廃車手続きでもらえる書類やお金に関する詳しい情報はこちら
発行期限と申請のデッドライン
中断証明書の発行には、明確な期限が設けられている点に注意が必要です。
多くの保険会社では、任意保険の「解約日」または「満期日」の翌日から起算して、13ヶ月以内(約1年1ヶ月以内)に申請手続きを完了させなければならないというルールを設けています。
この期間を1日でも過ぎてしまうと、いかなる理由があっても中断証明書の発行は認められず、長年積み上げてきた等級は完全に消滅してしまいます。廃車手続きが終わってホッとしてしまい、保険会社への申請を後回しにしているうちに期限切れになってしまうケースは少なくありません。
廃車が完了したという連絡を受けたら、速やかに保険会社へ連絡し、申請書類を取り寄せる習慣をつけることが大切です。期限ギリギリではなく、余裕を持った行動を心がけましょう。
将来、保険を再開する際の手続き
保存しておいた等級を復活させて保険を再開する際の手続きは、それほど複雑ではありません。新たに車を購入した際、保険の加入申し込み時に「中断証明書」の原本(またはコピー)と、新しい車の車検証を提出するだけです。
ここで重要なのは、中断証明書を発行した元の保険会社に必ず戻らなければならないという縛りはないことです。A社で中断証明書を発行し、数年後にB社で新たに契約を結ぶ際にも、中断証明書を提出すれば等級を引き継ぐことができます。
ライフスタイルの変化に合わせて、再開時に最も条件の良い保険会社を自由に選び直せるのも、中断証明書を取得しておく大きなメリットの一つと言えます。
廃車手続きと任意保険解約をスムーズに進めるためのポイント
廃車業者との連携が鍵を握る
任意保険の解約と中断証明書の発行を滞りなく進めるためには、廃車を依頼する業者とのスムーズな連携が不可欠です。
前述の通り、中断証明書の発行には「廃車が完了したことを証明する公的書類」が必要になります。
つまり、業者が運輸支局での抹消登録手続きを完了させてくれない限り、保険の手続きも完了しないのです。
優良な廃車買取業者であれば、車を引き取った後、いつ頃までに抹消登録が完了し、いつ書類を郵送してくれるのかを明確に提示してくれます。一方で、手続きを放置するような業者に依頼してしまうと、保険の解約日が遅れたり、中断証明書の申請期限に間に合わなくなったりするリスクがあります。
業者選びの段階で、買い取り価格だけでなく、手続きのスピードや書類送付の確実性をしっかりと確認しておくことが重要です。
手続きの順序を間違えないためのチェックポイント
手続きの抜け漏れを防ぐためには、正しい手順を踏むことが大切です。
理想的な流れとしては、まず車を業者に引き渡した直後に、保険会社へ「〇月〇日に車を手放したので解約したい。後日廃車証明書が届いたら中断証明書を発行したい」と第一報を入れます。
この電話で、解約日を確定させ、返戻金の手続きと中断証明書の申請書類の送付を依頼します。
その後、数週間して廃車業者から抹消登録の証明書のコピーが届いたら、保険会社から届いていた申請書類に記入し、証明書のコピーを同封して返送します。
このように、
- 車を手放す
- 保険会社へ一報を入れる
- 業者からの書類を待つ
- 保険会社へ書類を提出する
という段階を意識して進めることで、混乱することなく手続きを完了させることができます。
ネット型自動車保険(ダイレクト型)特有の注意点
近年利用者が増えているネット型自動車保険(ダイレクト型)の場合、手続きの方法に少し注意が必要です。
住所変更や契約車両の変更などはマイページから24時間いつでも行えることが多いですが、「解約」および「中断証明書の発行」に関しては、ウェブ上だけでは完結しないケースがあります。
保険会社によっては、最終的な意思確認や書類案内のために、カスタマーセンターへの電話連絡が必須となっていることが少なくありません。電話窓口は平日の日中しか受け付けていない場合や、休日明けは電話が混み合って繋がりにくいこともあります。
そのため、ネット型保険に加入している方は、「いつでもネットで解約できるだろう」と思い込まず、事前に公式サイトのよくある質問などを確認し、電話連絡が必要な場合はスケジュールに余裕を持って対応することが求められます。
廃車と任意保険の解約に関するよくある質問
Q1. 廃車にせず、一時的に乗らないだけでも中断証明書は発行できますか?
原則として、車が手元にあり、かつ車検が残っている状態(いつでも公道を走れる状態)では、単に「乗らないから」という理由で中断証明書を発行することはできません。中断証明書を発行するには、一時抹消登録を行ってナンバープレートを返納するか、車検を切らす(車検満了日を迎える)など、客観的に「車に乗れない状態」であることを証明する必要があります。長期間乗らない場合は、税金の負担も考慮して一度一時抹消登録を行うのが一般的です。
Q2. 任意保険の解約を忘れていて、数ヶ月経ってしまいました。遡って解約できますか?
保険会社によって対応は異なりますが、車を手放したこと(または廃車にしたこと)を公的な書類で客観的に証明できれば、実際の廃車日や譲渡日に遡って解約を認めてもらえるケースが多いです。遡って解約が認められれば、払いすぎていた数ヶ月分の保険料が返戻金として戻ってくる可能性があります。ただし、長期間放置しすぎると遡及が認められないこともあるため、気づいた時点ですぐに保険会社へ相談してください。
Q3. 事故で全損になり廃車する場合、保険を使っても中断証明書は発行できますか?
はい、事故で全損になり廃車にする場合でも、条件を満たせば中断証明書の発行は可能です。ただし、その事故で自分の車両保険や対人・対物賠償保険を使った場合、次回の更新時に適用されるはずだった「下がった後の等級(いわゆる事故有係数適用等級)」で中断証明書が発行されることになります。例えば、現在20等級で3等級ダウン事故を起こして廃車にした場合、保存されるのは「17等級(事故有)」となります。解約時の等級が7等級以上になる計算であれば発行可能です。
まとめ:廃車時の任意保険解約は「中断証明書」の取得までセットで完了
廃車に伴う任意保険の解約は、単に保険料の支払いを止めるだけでなく、将来に向けた資産である「等級」を守るための重要なプロセスです。
車を手放した日を基準に適切なタイミングで解約の連絡を入れ、無駄な保険料の支払いを防ぐとともに、解約返戻金を正しく受け取りましょう。
そして何より忘れてはいけないのが、最大10年間等級を保存できる「中断証明書」の取得です。再取得には期限があり、廃車完了を証明する書類が必要不可欠となります。
廃車業者から書類が届いたら速やかに手続きを行い、中断証明書が手元に届いて初めて、任意保険の解約手続きが完全に終わったと言えます。
廃車の手続き自体に不安がある方や、確実な抹消登録の書類手配を希望される方は、専門知識を持つ業者に任せるのが一番の近道です。困った車買取り専門®船橋店では、廃車に伴う面倒な行政手続きを無料で代行し、任意保険の解約に必要な証明書も迅速にお渡ししています。動かない車や古くなった車の処分をご検討の際は、ぜひお気軽に当店の無料査定・ご相談窓口をご利用ください。
- 無料オンライン査定
- お電話でのご相談・ご依頼: 0120-957-956
- LINE査定


