


社用車や営業車として活躍した法人名義の車を廃車にする際、「個人の車と何が違うのか」「経理処理はどうすればいいのか」と悩む担当者の方は少なくありません。
結論からお伝えすると、社用車の廃車には法人の印鑑証明書や、場合によっては登記事項証明書といった特有の書類が必要になります。
さらに、単に車を処分するだけでなく、固定資産からの除却や還付金の仕訳といった正確な経理処理が求められます。
本記事では、2026年時点の制度に基づき、法人名義の車を廃車する際の手順や必要書類、会計処理のポイントをわかりやすく解説します。手続きをスムーズに進め、適切な節税や経理処理を行うための参考にしてください。
この記事でわかること
- 社用車・法人名義の車を廃車する際の基本手順
- 普通自動車と軽自動車で異なる必要書類の一覧
- 固定資産除却損の計上など、廃車時の経理処理と仕訳例
- 自動車税などの還付金を受け取る際の会計上の注意点
- 複数台の営業車を効率よくまとめて処分するコツ
社用車の廃車とは?個人名義との違いと基本的な手続きの流れ
個人名義の廃車との決定的な違い
法人名義の社用車を廃車にする場合、個人名義の車を処分するのとはいくつかの明確な違いが存在します。
最も大きな違いは、身元や所在を証明するための公的書類の種類です。
個人の場合は市区町村の役所で発行される印鑑証明書や住民票を使用しますが、法人の場合は法務局で管理されている情報が必要になります。
具体的には、法人の印鑑登録証明書や、会社の履歴を証明する登記事項証明書(履歴事項全部証明書など)が求められます。法人は移転や代表者の交代などが頻繁に起こり得るため、車検証に記載されている情報と現在の法人情報が一致しているかを厳密に確認されるのです。
また、会計上の扱いも大きく異なります。個人の場合は車を手放して終わりですが、法人の場合は車が「固定資産」として会社の帳簿に載っています。
そのため、車という資産のライフサイクルを閉じるためには、物理的な解体だけでなく、帳簿上から価値を消し去る「除却」という経理処理が必須となります。
このように、社用車の廃車は単なる車両の処分ではなく、法務と税務の両面が絡む複合的な手続きであると理解しておくことが重要です。担当者は、総務部門と経理部門の連携を図りながら手続きを進める必要があります。
廃車手続き(一時抹消登録と永久抹消登録)の基本
社用車の廃車手続きには、大きく分けて「一時抹消登録」と「永久抹消登録」の2種類があります。目的や今後の車両の扱いによって、どちらを選択すべきかが変わってきます。
一時抹消登録は、文字通り車の登録を一時的にストップさせる手続きです。例えば、長期間使用しない営業車がある場合や、将来的に再登録して使用する可能性がある場合に利用されます。
この手続きを行うと公道を走ることはできなくなりますが、その期間中の自動車税などの維持費を削減できるというメリットがあります。
一方で永久抹消登録は、車を二度と使用しない、つまり解体してスクラップにする場合に行う手続きです。事故で大破してしまった社用車や、年式が古く過走行で寿命を迎えた営業車などが対象となります。永久抹消登録を完了させることで、車は法的な存在を完全に失い、自動車重量税などの還付を受けることが可能になります。
実際の運用では、まず一時抹消登録を行って税金の発生を止めてから、後日ゆっくりと解体業者を手配して永久抹消登録(解体届出)に切り替えるという二段構えの手法をとる企業も少なくありません。状況に応じた最適な方法を選択することが大切です。
社用車を廃車にする際の大まかな流れ
法人名義の車を廃車にする際の基本的な流れは、個人の場合と大枠は同じですが、社内での稟議や承認プロセスが加わる点に注意が必要です。まずは、対象となる車両の特定と、廃車に関する社内決裁を取ることからスタートします。
決裁が下りたら、次に必要書類の収集に取り掛かります。法務局での印鑑証明書の取得など、発行までに手間や時間がかかる場合があるため、早めに動き出すことが肝心です。とくに年度末の3月は窓口が混雑するため、スケジュールには余裕を持たせておきましょう。
書類が揃ったら、廃車買取業者や解体業者に車両の引き渡しを行います。自社で直接運輸支局に持ち込んで手続きを行うことも物理的には可能ですが、時間的コストを考慮すると、専門業者に手続きの代行を依頼するのが一般的です。
業者が国土交通省の管轄する運輸支局(軽自動車の場合は軽自動車検査協会)で抹消登録手続きを完了させると、「登録識別情報等通知書」や「登録事項等証明書」といった完了証明書が発行されます。
この書類を受け取り、経理部門に提出して帳簿の処理を行うことで、社用車の廃車手続きはすべて完了となります。
廃車手続きをスムーズに進めるための「車の廃車手続きを短く終わらせる5つのコツ!必要書類と注意点」もあわせて確認しておくと、無駄な作業を省くことができます。
法人名義の社用車廃車に必要な書類一覧
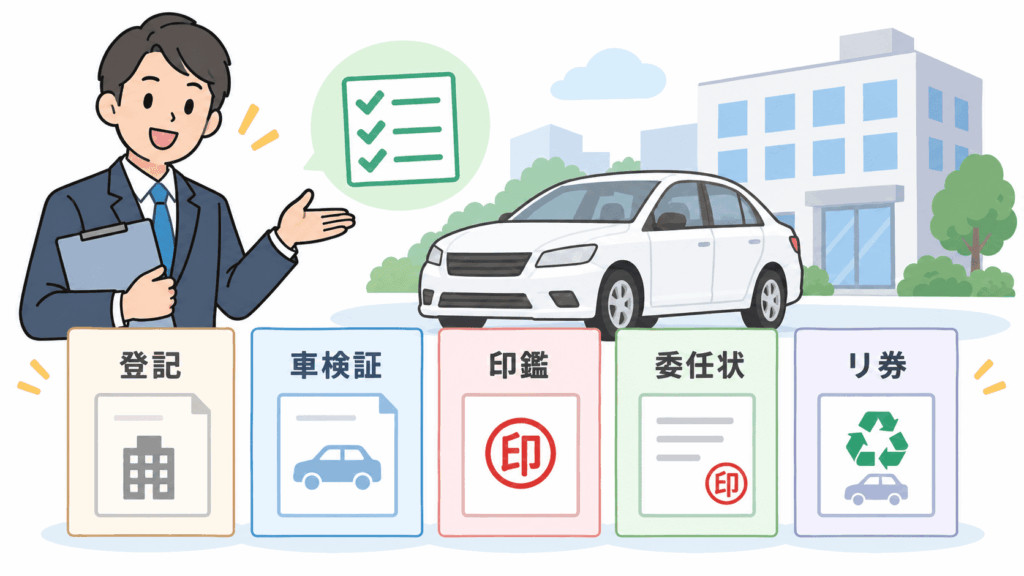
普通自動車の廃車に必要な書類
普通自動車を法人名義で廃車にする場合、手続きの厳密さから複数の公的書類を揃える必要があります。書類の海に溺れないように、事前にチェックリストを作成して管理することをおすすめします。
1. 自動車検査証(車検証)
まず基本となるのが「自動車検査証(車検証)」の原本です。2026年現在、電子車検証が標準となっていますが、手続きを業者に依頼する際は、ICタグの情報を可視化した「自動車検査証記録事項」の用紙も一緒に渡しておくと確認がスムーズに進みます。
2. 法人の印鑑登録証明書
次に必須なのが「法人の印鑑登録証明書」です。これは法務局で取得するもので、発行から3ヶ月以内という有効期限が厳格に定められています。期限を1日でも過ぎると運輸支局で受理されないため、取得のタイミングには十分注意してください。
3. 委任状と譲渡証明書
さらに、法人の実印が押印された「委任状」と「譲渡証明書」も必要です。これらは、廃車買取業者に手続きを代行してもらう際に欠かせない書類です。必ず印鑑証明書と同一の実印(代表者印)を鮮明に押印してください。印影が欠けていたり、かすれていたりすると再提出を求められることがあります。
4. ナンバープレート
最後に、車体から取り外した前後の「ナンバープレート」2枚を返納します。もし事故などでナンバープレートが紛失している場合は、警察へ届出を行った上で「理由書」を作成し、提出しなければなりません。
軽自動車の廃車に必要な書類
軽自動車の営業車を廃車にする場合は、普通自動車に比べて手続きが少し簡略化されています。これは、軽自動車が動産としての扱いにおいて普通自動車ほどの厳格な登録制度を持たないためです。
軽自動車の廃車(解体返納や一時使用中止)に必要な書類の筆頭は、普通車と同じく「自動車検査証(車検証)」の原本です。こちらも最新の状態のものを準備してください。
大きく異なるのは印鑑の扱いです。軽自動車の手続きでは、法人の実印や印鑑登録証明書は必須ではありません。法人の代表者印(丸印)や、場合によっては認印でも手続きを進めることが可能です。
ただし、業者に代行を依頼する場合は「申請依頼書」という書類に法人の印鑑を押印する必要があります。
ナンバープレートについても、軽自動車の場合は前後2枚を取り外して返納する点は同じです。紛失時の理由書が必要になる点も変わりません。
ちなみに、軽自動車の抹消手続きでは実印や印鑑証明書が不要なため、認印でも手続きが可能ですが、法人名義であることを証明するために代表者印を使用するのが一般的です。
このように書類のハードルは低いものの、法人としての資産管理の観点からは、誰がどのような権限で手続きを行ったのかを社内に記録として残しておくことが重要です。手続きが簡単だからといって、社内決裁を疎かにしないよう注意しましょう。
車検証の記載内容と現在の法人情報が異なる場合の追加書類
実際の運用では、車検証に記載されている法人の住所や名称が、現在の状況と一致しないケースが頻発します。例えば、オフィスの移転や社名変更を行ったものの、営業車の車検証の書き換え(変更登録)を後回しにしていたような場合です。
このような状態のままでは、現在の法人と車検証上の所有者が同一であると証明できないため、廃車手続きを進めることができません。同一性を証明するために、法務局で追加の書類を取得する必要があります。
具体的には「登記事項証明書(履歴事項全部証明書)」が必要になります。この書類には、法人の過去の住所移転の履歴や社名変更の履歴が記載されているため、車検証の古い情報から現在の情報までのつながりを証明することができます。
もし、本店移転を複数回繰り返しており、履歴事項全部証明書だけでは車検証の住所まで遡れない場合は、「閉鎖事項全部証明書」というさらに古い履歴を証明する書類が必要になることもあります。これらの書類収集は手間がかかるため、移転の多い企業は早めに現状の確認を行っておくべきです。
所有権解除が必要なケース(リース車やローン残債がある場合)
社用車として利用している車でも、車検証の「所有者の氏名又は名称」の欄が自社になっていない場合があります。代表的なのが、カーリースを利用している場合や、ローンを組んで購入し、まだ支払いが終わっていない場合です。
この場合、車の法的な所有権はリース会社や信託会社、ディーラーにあります。
そのため、自社の判断だけで勝手に廃車にすることはできません。廃車手続きを進めるためには、まず所有者である会社に連絡し、「所有権解除」という手続きを行ってもらう必要があります。
ローンが完済されている場合は、所有権解除の依頼を行うことで、所有者側から委任状や印鑑証明書などの必要書類が送られてきます。これらの書類を自社の書類とあわせて提出することで、初めて廃車が可能になります。
一方で、ローンが残っている場合やリース契約期間中の場合は、残債の一括返済やリース契約の途中解約に伴う違約金の支払いが必要になるのが一般的です。
車検証の所有者欄は、手続きの最初期に必ず確認してください。
社用車を廃車にした際の経理処理・仕訳のポイント
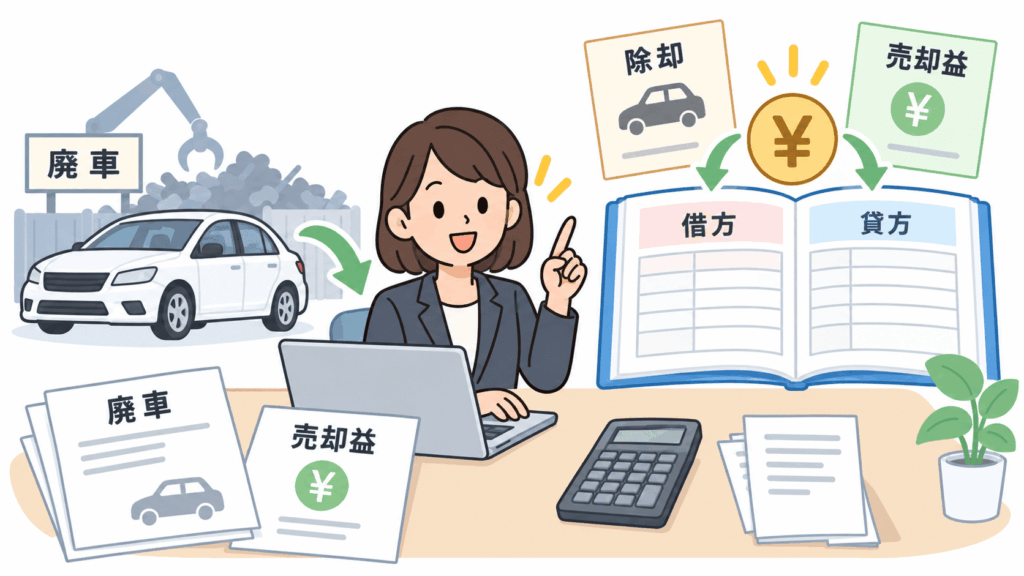
固定資産台帳からの「除却」と固定資産除却損の計上
法人名義の車を廃車にした際、経理部門にとって最も重要なミッションが「固定資産からの除却」です。社用車は会社の資産として固定資産台帳に登録され、毎年減価償却が行われています。車を処分した際は、この帳簿上の価値をゼロにして台帳から消し去らなければなりません。
廃車を行った時点で、その車にまだ帳簿価額(未償却残高)が残っている場合は、その金額を「固定資産除却損」という勘定科目を用いて計上します。これは通常、営業外費用または特別損失として処理されます。
注意点として、税務上で除却損を計上するためには、単に社内で「使わなくなった」と判断するだけでは不十分です。運輸支局での抹消登録が完了し、公的な証明書が発行された日付をもって、初めて確実な除却の証拠として認められます。証明書のコピーは、税務調査に備えて仕訳伝票とともに厳重に保管しておきましょう。
リサイクル預託金の会計処理
車を購入する際、将来の廃棄に備えて「リサイクル料金」を支払っているはずです。この料金は、車を廃車にするまで法人の帳簿上に「預け金」や「長期前払費用」といった勘定科目で資産として計上されています。
車を実際に廃車(永久抹消登録・解体)したタイミングで、このリサイクル預託金は資産から費用へと振り替える処理を行います。具体的には、リサイクル料金のうち、シュレッダーダスト料金やエアバッグ類料金などを「支払手数料」や「雑費」として費用計上します。
資金管理の勘定科目である預け金を取り崩す処理を忘れたまま放置している企業は意外と多く存在します。自動車リサイクルシステムのウェブサイトなどで、自社の車が正しく解体報告され、リサイクル券が使用された状態になっているかを確認し、速やかに経理処理に反映させることが正確な会計につながります。
廃車を業者に買い取ってもらった場合の仕訳(売却益・売却損)
廃車にする予定の社用車であっても、海外への輸出ルートを持つ買取業者や、部品取りを目的とする業者に依頼した場合、数万円から数十万円の値段がついて買い取ってもらえることがあります。このように買取代金が発生した場合の仕訳は、単なる廃棄とは異なります。
車を売却したことによる収益は、帳簿価額と売却額の差額によって「固定資産売却益」または「固定資産売却損」として処理します。
例えば、帳簿価額が0円(備忘価額の1円のみ)まで償却しきった車が10万円で売れた場合、借方に「現金預金 10万円」、貸方に「車両運搬具 1円」「固定資産売却益 99,999円」となります。
スクラップとしての鉄資源の価値で数千円程度で買い取られたような少額の場合は、実務上「雑収入」として処理することも多く見られます。どちらの勘定科目を使用するにせよ、法人の収益として正しく申告する義務がある点は変わりません。
廃車に伴う税金の還付金と会計上の注意点
自動車税・自動車重量税・自賠責保険の還付の仕組み
社用車を年度の途中で廃車にすると、先払いしていた維持費の一部が戻ってくる制度があります。対象となるのは主に「自動車税(種別割)」「自動車重量税」「自賠責保険料」の3つです。
自動車税は、毎年4月1日時点の所有者に対して1年分が課税されます。年度の途中で抹消登録を行うと、手続きを完了した翌月から翌年3月までの月割り分が還付されます。ただし、軽自動車税には月割り還付の制度がないため、軽自動車を廃車にしても軽自動車税は戻ってきません。
自動車重量税は、車検の際に次の車検までの期間分をまとめて支払う税金です。こちらは車を解体して「永久抹消登録」を行った場合に限り、車検の残存期間が1ヶ月以上あれば月割りで還付されます。一時抹消登録の段階では還付されない点に注意が必要です。
自賠責保険料も、保険会社に解約の手続きを行うことで、残りの契約期間に応じた未経過分の保険料が返還されます。これは自動的に戻ってくる税金とは異なり、自ら保険会社へ申請しなければならないため、手続き漏れに気をつけましょう。
還付金を受け取る時期と経理上の「未収金」計上
還付金が発生する場合、経理処理において「タイミングのズレ」を正しく認識する必要があります。抹消登録を行った月にすぐお金が振り込まれるわけではなく、税務署や県税事務所からの通知を経て、実際に口座に入金されるまでにはおよそ1〜3ヶ月程度のタイムラグが発生します。
そのため、決算期をまたぐような場合には、廃車手続きが完了した時点で還付される予定の金額を計算し、「未収金」や「未収入金」として資産計上しておくのが正しい会計処理です。
例えば、自動車税の還付金が3万円発生することが確定した場合、手続き完了時に借方に「未収金 3万円」、貸方に「租税公課 3万円」として費用のマイナス(または雑収入)を計上します。そして後日、実際に口座へ入金された際に、借方「普通預金 3万円」、貸方「未収金 3万円」として未収金を消し込む仕訳を行います。
還付される金額の計算方法や受け取り時期について詳しくは、「車を廃車にした時の自動車税とは?還付金を受け取れる条件」もご参照ください。正確な未収金計上は、月次決算の精度を高めるためにも重要です。
消費税の取り扱い(不課税と課税売上の違い)
廃車に伴って発生するお金の動きの中で、消費税の取り扱いには注意が必要です。国税庁「課税の対象とならないもの(不課税)の具体例」に照らすと、受け取るお金の性質によって消費税がかかるかどうかが変わります。
まず、自動車税や自動車重量税の還付金については、国や自治体から税金が戻ってきただけであるため、消費税の対象外(不課税取引)となります。仕訳を入力する際は、消費税区分を誤って課税対象にしないよう設定に気をつけてください。自賠責保険の解約返戻金も同様に不課税取引となります。
一方で、廃車買取業者から受け取る「車両の買取代金」や、鉄くずとしての「スクラップ売却代金」については、資産の譲渡に該当するため消費税の課税対象(課税売上)となります。
また、業者に支払う「レッカー代」や「廃車手続き代行費用」などは、サービスの提供を受けているため消費税の課税対象(課税仕入)です。
このように、一つの廃車プロジェクトの中で消費税の扱いが混在するため、経理担当者は明細書をしっかりと確認し、項目ごとに正しい税区分を適用する必要があります。なお、本記事の仕訳例や消費税区分は一般的な取り扱いを整理したものです。実際の処理は車両の取得方法やリース契約の有無、決算期などによって異なる場合がありますので、決算や申告の前に必ず顧問税理士にご確認ください。
複数台の社用車をまとめて廃車処分する際の進め方
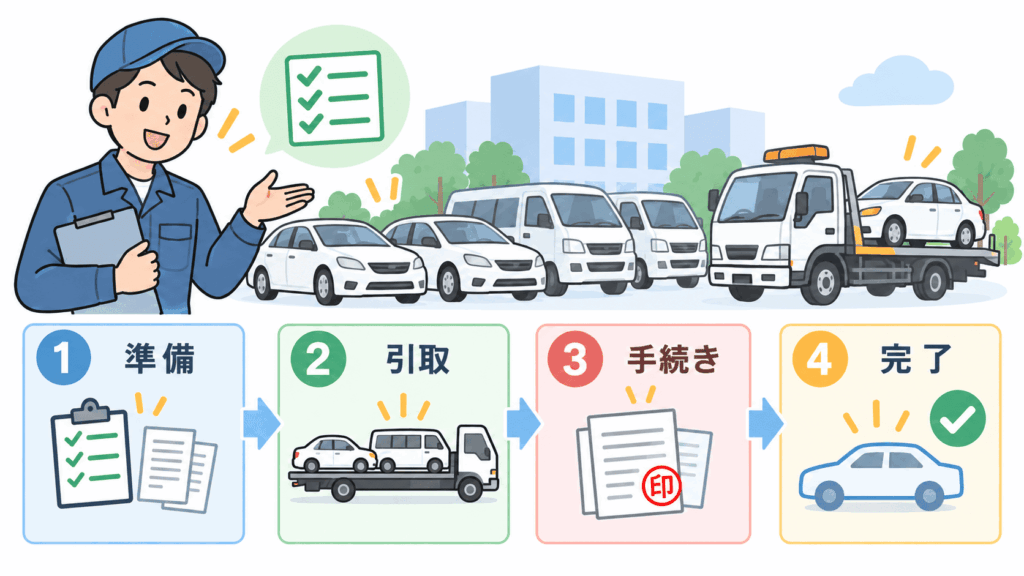
複数台一括処分のメリットと業務効率化
企業の規模が大きくなると、年度末の車両入れ替えのタイミングなどで、5台、10台といった複数台の営業車を同時に廃車処分するケースが出てきます。このような場合、1台ずつ別々のタイミングで処理するよりも、一括でまとめて処分する方が圧倒的なメリットを生み出します。
最大のメリットは業務効率の劇的な向上です。廃車手続きには法人の印鑑証明書や登記事項証明書が必要ですが、同一の運輸支局で同時に手続きを行う場合、これらの書類は1通を原本とし、残りはコピーで代用できる(援用する)ことが認められる場合があります。これにより、法務局へ何度も足を運ぶ手間や発行手数料を大幅に削減できます。
また、社内での稟議や決裁も一度の起案で済むため、総務や経理の事務負担が軽減されます。車という資産のライフサイクルを一元管理することで、保険の解約忘れや税金の支払い漏れといったヒューマンエラーを防ぐ効果も期待できます。
業者選びのポイントと相見積もりの重要性
複数台の車をまとめて引き渡す場合、業者選びの重要性はさらに高まります。台数がまとまることで、業者側にとっても一度に多くの車両や資源を確保できるメリットがあるため、価格交渉の余地が大きく広がるからです。
業者を選定する際は、必ず複数の廃車買取業者から相見積もりを取るようにしてください。その際、単に車両の買取価格だけでなく、「レッカー引き取り費用が無料になるか」「面倒な運輸支局での手続き代行費用が含まれているか」といったトータルコストで比較することが重要です。
また、法人のコンプライアンスの観点から、適正な処理が行われるかどうかも見極める必要があります。不法投棄などのトラブルに巻き込まれないよう、自動車リサイクル法に基づく引取業者の登録を受けている正規の業者であるかを確認してください。
信頼できる業者であれば、全車両の抹消登録証明書を期日までに確実に発行し、経理処理に必要な書類を一覧表にして納品してくれるなどの法人向けサービスを提供しています。
引き渡しスケジュールの調整と業務への影響最小化
複数台の営業車を一度に手放すとなると、日々の営業活動や業務に支障が出るリスクがあります。そのため、新しい車両の納車時期と、古い車両の引き渡し時期をパズルのように精密に調整するスケジュール管理が求められます。
実務上よく行われるのが、週末や月末の休業日を利用して一斉に入れ替えを行う方法です。業者のレッカー車やキャリアカーを自社の駐車場に手配し、数時間で全台を引き渡すことで、翌営業日からの業務に影響を出さないようにします。
また、年度末(3月)に処分を予定している場合は、スケジュール調整を1ヶ月以上前から前倒しで行うべきです。余裕を持った計画が、無駄なコストを抑える最大の防御策となります。
社用車の廃車に関するよくある質問
Q1. 法人の代表者が変更された場合、廃車手続きに影響はありますか?
車検証に記載されている代表者の氏名と、現在の代表者が異なる場合でも、法人の名称と所在地が一致していれば、基本的にはそのまま廃車手続きを進めることができます。
委任状や譲渡証明書には、現在の代表者の氏名を記入し、現在の法務局に登録されている実印(代表者印)を押印してください。ただし、印鑑証明書の代表者名と書類の代表者名が完全に一致している必要があります。
Q2. 倒産・閉業した法人の名義のままになっている車は廃車にできますか?
法人がすでに解散・清算結了して登記簿が閉鎖されている場合、通常の廃車手続きを行うことは非常に困難になります。
なぜなら、法人の実印や印鑑証明書が取得できなくなるためです。このような場合は、清算人を選任して手続きを行うか、裁判所の手続きを経るなど、複雑な法務対応が必要になります。法人の活動を停止する前に、所有している車両の処分(名義変更や廃車)を確実に完了させておくことが鉄則です。
Q3. 社用車を従業員に譲渡してから廃車にするのと、法人名義のまま廃車にするのではどちらが良いですか?
手続きの簡略化や経理の透明性を考慮すると、法人名義のまま廃車手続き(または専門業者への売却)を行うことを強く推奨します。
従業員に一度名義変更(譲渡)を行うと、法人の資産を個人へ移転したことになり、その譲渡価格が適正でない場合は従業員に対する「給与」や「賞与」とみなされ、所得税が課税されるリスクがあります。税務上のトラブルを避けるためにも、法人の資産は法人の責任で直接処分するのが原則です。
まとめ:社用車の廃車手続きや経理処理でお困りなら
法人名義の社用車を廃車にするプロセスは、個人の場合と比べて確認すべき項目が多く、専門的な知識が求められます。
車検証と現在の登記情報の照合から始まり、厳格な有効期限を持つ印鑑証明書の取得、そして確実な固定資産の除却処理と還付金の仕訳まで、総務と経理が連携して取り組むべき重要な業務です。
とくに、複数台の営業車を抱える企業にとっては、適切なタイミングで一括処分を行うことが、業務効率の改善と無駄な税金支出の抑制に直結します。2026年時点の法令や税制に則り、コンプライアンスを遵守した正しい手続きを行うことで、企業としての資産管理をクリーンに保つことができます。
しかし、日々の本来業務に追われる中で、これらの煩雑な書類手配や業者との調整をすべて自社で行うのは大きな負担となります。社用車・法人名義の車の廃車手続きでお困りの際は、専門知識を持ったプロフェッショナルにお任せいただく方法もあります。
困った車買取り専門®船橋店では、法人様が所有する営業車や社用車の廃車買取、および複雑な抹消登録手続きの無料代行を承っております。複数台の一括引き取りや、所有権解除のサポートなど、法人様特有のお悩みにも柔軟に対応いたします。まずは以下より、お気軽にご相談ください。
- 無料オンライン査定: 無料オンライン査定
- 電話: 0120-957-956
- LINE: LINE査定


